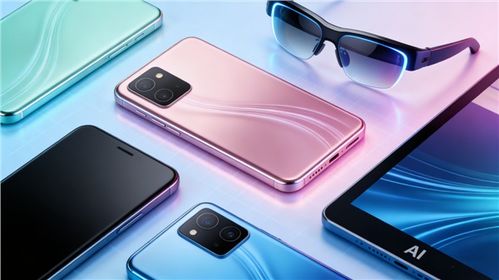
人工智能(AI)技術(shù)的飛速發(fā)展正在深刻改變移動終端設(shè)備的生態(tài)格局。從智能音箱、AI手機(jī)到可穿戴設(shè)備、智能家居中樞,一系列搭載先進(jìn)AI能力的終端產(chǎn)品正迅速走向市場,并涌現(xiàn)出多款現(xiàn)象級爆品。這標(biāo)志著AI從云端走向邊緣、從概念走向消費應(yīng)用的重大轉(zhuǎn)折,也預(yù)示著全球科技巨頭在深耕多年后,正迎來一個多品類、規(guī)模化業(yè)務(wù)增長的“收獲期”。
一、爆款涌現(xiàn):AI終端從嘗鮮到普及
市場的火熱首先體現(xiàn)在具體產(chǎn)品的成功上。無論是通過強(qiáng)大端側(cè)大模型實現(xiàn)自然對話和復(fù)雜任務(wù)處理的AI手機(jī),還是能夠精準(zhǔn)監(jiān)測健康數(shù)據(jù)、提供個性化建議的智能手表與手環(huán),亦或是作為家庭控制與娛樂中心的智能屏與音箱,都在全球范圍內(nèi)取得了亮眼的銷售成績。這些設(shè)備不再僅僅是執(zhí)行簡單命令的工具,而是具備了感知、理解、決策和持續(xù)學(xué)習(xí)能力的“智能伴侶”。它們成功的關(guān)鍵在于將前沿的AI算法(如計算機(jī)視覺、自然語言處理、預(yù)測分析)與具體的用戶場景(通信、健康、娛樂、家居控制)深度融合,提供了前所未有的便捷性、個性化和自動化體驗,從而激發(fā)了廣泛的消費需求。
二、巨頭競逐:多品類布局進(jìn)入收獲階段
這一輪AI終端浪潮的背后,是蘋果、谷歌、三星、華為、小米等全球科技巨頭的長期戰(zhàn)略布局與激烈競爭。這些公司憑借其在芯片設(shè)計(如專用AI處理單元NPU)、操作系統(tǒng)、應(yīng)用生態(tài)以及云-端協(xié)同方面的深厚積累,構(gòu)建了強(qiáng)大的技術(shù)壁壘。它們的策略已從早期單一品類的探索,轉(zhuǎn)向系統(tǒng)性的多品類矩陣搭建。例如,一家公司可能同時布局智能手機(jī)、平板、耳機(jī)、手表、音箱乃至AR/VR設(shè)備,并通過統(tǒng)一的AI平臺(如智能助手、跨設(shè)備協(xié)同框架)將這些產(chǎn)品緊密連接,形成體驗閉環(huán)。隨著核心技術(shù)趨于成熟、供應(yīng)鏈成本得到優(yōu)化,以及消費者認(rèn)知度和接受度的提高,這些前期投入正轉(zhuǎn)化為實實在在的市場份額和營收增長,使巨頭們進(jìn)入了投資回報的“收獲期”。
三、驅(qū)動因素:技術(shù)、需求與生態(tài)協(xié)同
AI終端爆發(fā)的驅(qū)動力來自多方面。技術(shù)層面,芯片算力的持續(xù)提升(摩爾定律與專用架構(gòu)創(chuàng)新)、算法模型的不斷精簡與高效化(如小型化大模型)、以及傳感器技術(shù)的進(jìn)步,共同使復(fù)雜的AI功能能在功耗受限的終端設(shè)備上流暢運行。需求層面,用戶對設(shè)備智能化、服務(wù)個性化的要求日益增長,尤其是在后疫情時代,對健康監(jiān)測、遠(yuǎn)程辦公、家庭娛樂等場景的需求激增。生態(tài)層面,5G乃至未來6G網(wǎng)絡(luò)的高速率、低延遲特性,為終端與云端的高效協(xié)同提供了可能,使得設(shè)備能夠?qū)崿F(xiàn)更復(fù)雜的AI功能。豐富的開發(fā)者生態(tài)和AI應(yīng)用商店,也在持續(xù)為終端注入新的活力。
四、未來展望:挑戰(zhàn)與機(jī)遇并存
盡管前景廣闊,但AI終端市場的發(fā)展仍面臨隱私安全、數(shù)據(jù)倫理、電池續(xù)航、不同設(shè)備與平臺間的互聯(lián)互通標(biāo)準(zhǔn)等挑戰(zhàn)。如何避免功能同質(zhì)化,挖掘真正不可替代的“殺手級”應(yīng)用,是每個廠商需要思考的問題。AI與終端設(shè)備的結(jié)合將更加深入。設(shè)備將更具情境感知能力,實現(xiàn)無感的主動服務(wù);人機(jī)交互將從觸控、語音向手勢、眼動乃至腦機(jī)接口拓展;終端形態(tài)也將更加多樣化,從穿戴設(shè)備向環(huán)境智能(Ambient Intelligence)泛在化發(fā)展。可以預(yù)見,移動終端設(shè)備作為個人數(shù)字生活的核心節(jié)點,在AI的賦能下,其內(nèi)涵與外延都將被重新定義,而率先完成多品類整合與體驗創(chuàng)新的科技巨頭,將在這一輪產(chǎn)業(yè)變革中占據(jù)顯著優(yōu)勢。